lunes, 23 de febrero de 2009

Geithner nos desconstruye a nosostros

Test de Roscharch Financiero
¿Nos mira desde arriba? ¿Y quién es?
¿El Estado mirando a los directivos y accionistas bancarios?
¿O éstos mirando a los contribuyentes
?


Vamos directamente a la conclusión, luego presentamos los indicios y argumentos:

aunque podría tenerse la impresión de que todo está a punto, mejor no apostar excesivamente por una nacionalización-receivership inmediata de los grandes bancos USA. Más bien al contrario.

Lo cierto es que, como sugirió Krugman, la conferencia de Geithner sobre sus planes bancarios fue un "mensaje Roscharch": cada cual podía proyectar en él lo que deseaba ver. Hartos de la impresión de estar haciendo vudú inútil con bancos zombis usando el dinero del contribuyente, parece que lo que muchos han proyectado en ese Roscharch es "nacionalización inminente".

Y es cierto que en sentido estricto Geithner no cerró la puerta a una nacionalización. Pero consideremos algunos indicios y argumentos que apuntan a que su inmediatez y transparencia no está nada claras:

1. Declaraciones y filtraciones a la prensa

De la CNBC, citando un funcionario anónimo de alto nivel (vía Calculated Risk):
“Creo que el mercado no se está dando cuenta de que el objeto final de este proceso es mostrar que los bancos tienen suficiente capital incluso para escenarios peores de los que estamos imaginando ahora y mostrar que hay un programa en marcha para dar acceso a capital a los bancos, si lo necesitan".
Con razón o sin ella, la CNBC ha cobrado fama de ser un canal preferente para filtrar noticias. El viernes ya tuvimos las declaraciones del Secretario de Prensa de la Casa Blanca favoreciendo la propiedad privada de los bancos.
Permítanme asegurarles lo mejor que pueda ... esta administración sigue creyendo firmemente que un sistema bancario de propiedad privada es la manera correcta de hacer las cosas, asegurándose de que están suficientemente regulados por este gobierno. Esa ha sido nuestra convicción durante bastante tiempo y seguimos manteniéndola.
La cual fue también un elegante ejemplo de declaración política "Roscharch", ya que los bancos serán privados eventualmente, con nacionalización-receivership o sin ella. De modo que el secretario nos asegura que OK, en la administración Obama no son unos colectivistas. Celebramos saberlo. Pero en el fondo el portavoz ni confirma ni descarta nada sobre una nacionalización y posterior reprivatización.

Por consiguiente, la filtración a la CNBC tiene todo el aspecto de complementar informalmente al portavoz oficial. Obviamente, sería peliagudo decir abiertamente que las decisiones ya están tomadas antes incluso de realizar las pruebas de resistencia ["stress test"]. Pero es la típica información complementaria que sí que se puede filtrar extraoficialmente.

2. Los stress tests bancarios podrían ser muy limitados

Otra línea de argumentación es que los stress tests -simulaciones por ordenador de qué les sucede a los balances en escenarios económicos extremos como aumento del paro aún mayor de lo esperado etc- son muy sospechosos de insuficiencia.
  • Yves Smith, la gestora de la bitácora Naked Capitalism, ha hecho trabajos de consultoría para grandes clientes, incluyendo grandes bancos, incluyendo Citi, y le pareció que estaban usando muy poco personal: "A primeros de los 90, cuando Citi casi quebró, hubo 160 inspectores trabajando SOLAMENTE en su cartera de hipotecas comerciales". [... y la prensa informa ahora de cifras similares para todos los activos en todos los bancos examinados]
  • Yves consultó con el casi legendario inspector bancario y supervisor de inspectores Mr.William Black (Durante la crisis financiera de los 90 estuvo envuelto en guerras casi propias de Dashiell Hammett, enfrentado a la mafia de cuello blanco de Lincoln S&L). Ambos saben, pues, de lo que hablan, y coinciden 110%: el centenar largo de inspectores de los que se viene hablando es una fuerza laboral tremendamente insuficiente y con casi total seguridad poco cualificada para evaluar concienzudamente la situación de un complejo gigante como Citi y otros. De modo que los stress test, en el mejor de los casos, podrían ser análisis relativamente superficiales.
3. Mejor todo en un solo golpe

En entrevista al WSJ (via RGE Monitor) Roubini apuntaba algo relevante para esta cuestión:
"Pienso que vamos a ver adoptar esa política [de nacionalizar y reprivatizar] en los próximos meses... en seis meses o así". "¿Tanto? le pregunto" "De aquí a seis meses", contesta, "incluso los bancos que hoy parecen solventes van a parecer insolventes. La mayor parte de los grandes bancos -casi todos ellos- van a parecer insolventes. En cuyo caso, si los nacionalizas todos a la vez, haces menos daño que si hubieras nacionalizado un par de ellos ahora, creando mucha confusión, pánico y nervios".
Conclusión
No deberíamos dar demasiado por descontado que habrá nacionalización inminente de los grandes bancos USA. Hay muchas bazas de que no va a ser así, o al menos no todavía. Esta conclusión no entra a valorar si tal demora sería acertada o equivocada, e independiente de si estamos de acuerdo o en desacuerdo con ella. De hecho, si los stress tests salen favorables, ello a su vez puede suponer una "prueba de resistencia" para la administración Obama. Por lo que puede leerse por ahí, los ciudadanos norteamericanos están al límite de su paciencia con respecto a seguir haciendo vudú con bancos zombis y directivos que ya caen mal, usando además el dinero de sus impuestos.

El primer análisis que adelantamos sobre los planes bancarios de Geithner esencialmente sigue vigente: no se cierra en ningún momento la puerta a dar ese paso. Pero para mejor o para peor, eso no significa ni mucho menos que sea inmediato.

Postdata terminológica
El debate norteamericano sobre el término "nacionalización" en un primer momento puede despertar alguna sonrisa divertida fuera de USA, y en cierto modo con razón. Pero también hay una dimensión seria: no es lo mismo una nacionalización en se que expropia una empresa con carácter indefinido -muy indefinido más bien- que una nacionalización en la que hay intención de limpiar balance y reprivatizar lo antes posible. No son el mismo fenómeno económico, pero se les llama igual, y los americanos tienen un punto de razón en debatir -también con cierta dosis de guasa, desde luego- si deberíamos llamarlos igual.

Entrada anterior: Deconstruyendo a Geithner

martes, 17 de febrero de 2009

La exposición bancaria europea a emergentes

Se habla mucho de la exposición de los bancos europeos a las economías emergentes, en general,. Y de los bancos austriacos, españoles y británicos en particular por su exposición, respectivamente, a Europa Oriental, Latinoamérica y Asia. Periódicos y bitácoras afirman que "están hasta los ojos" en esas zonas.

Pese al indudable valor literario de dicha expresión, puede ser interesante cuantificarla para hacerse una idea más precisa de la situación. En particular, nos interesa contrastar alguna información en el sentido de que el riesgo más elevado estaba en el eje Europa Oriental-Austria.

Destino de los créditos

Consideraremos los créditos concedidos a las siguientes zonas:
  • Europa Oriental
  • Asia-Pacífico
  • Latinoamérica
  • Africa y Oriente Medio
Según el BIS, a jun-08 se habían concedido a estas zonas un total de $4,88 Billones. De estos, un 74% ($3,6 Bills) procedían de bancos europeos, distribuidos tal y como puede verse en el primer gráfico.

Una mayoría, casi la mitad, se concedieron a Europa Oriental. Tras esta zona, una cantidad parecida se repartía casi a partes iguales entre Asia-Pacífico y Latinoamérica.


Origen de los créditos (paises de origen de los bancos acreedores)

En el segundo gráfico se recogen datos sobre un conjunto de bancos acreedores según su país de origen. Los países elegidos representan el 82% de todos los créditos bancarios europeos. Las barras representan qué porción supone cada zona sobre toda la exposición externa en cada país.

Por decirlo de otro modo, de este gráfico se han eliminado los créditos de bancos europeos a USA, Europa occidental, Australia etc, y que suponen el grueso de créditos externos hasta el 100%. Sólo quedan las exposiciones a emergentes.


Como puede apreciarse, el país con el problema principal es Austria por la exposición de sus bancos a Europa Oriental, que supone casi un 50% de toda la exposición exterior de sus bancos. En cuanto a Europa Oriental, Suecia e Italia también presentan porciones de cierta magnitud. Recordemos que esta zona era el principal destino de créditos europeos a emergentes.

El siguiente país que destaca por su "concentración" crediticia es España por la exposición de sus bancos a América Latina, y que supone en torno a un 25% de toda su exposición al exterior. Holanda y Reino Unido presentan exposiciones relativamente pequeñas a dicha zona. Recordemos que los créditos europeos totales destinados a Latinoamérica suman aproximadamente la mitad que los destinados a Europa Oriental.

En tercer lugar, aparece la exposición de los bancos británicos a las economías emergentes asiáticas, comparativamente menor.


Por tanto, según los datos, las informaciones sobre un mayor riesgo emergente desde el Este que desde el Oeste parecen ser ciertas. La vulnerabilidad de los bancos austriacos a Europa Oriental es mayor que la de los bancos españoles a Latinoamérica.


Fuente:
Bank of International Settlements (fichero CSV)
www.bis.org
Gráficos de elaboración propia

Artículos anteriores relacionados:
Por donde podría llegar el "Crash 2.008 Reloaded" oct-08 (*)
Un vistazo general (ver "Riesgo Soberano") ene-09

(*) En aquella entrada se dió erróneamente $4,7 Bills como el total a Europa Oriental; en realidad ese sería el total concedido a emergentes, de los cuales $1,6 Bills específicamente a E.Oriental.

lunes, 16 de febrero de 2009

Beneficios S&P500 1870-2009 y escenarios

Contenidos:
Beneficios S&P500 1870-2009
Escenarios
Series Históricas de Robert Shiller
Datos de Standard & Poors

Sin perjuicio de que en el muy corto plazo las bolsas rompan mínimos o bien pueda manterse un rebote alcista, veamos qué escenarios a medio-largo plazo sugieren los fundamentales.

Beneficios S&P500 1870-2009

El siguiente gráfico de Richard Bronson da una idea de la magnitud en la caída de los beneficios empresariales en las 500 empresas USA del índice S&P.

En un interesante ejercicio de aplicar análisis técnico a datos fundamentales, obsérvese la grave ruptura bajista de canal y línea de tendencia alcistas de largo plazo que ha tenido lugar recientemente.


Bronson Capital Markets Research
http://www.financialsense.com/editorials/bronson/main.html
Original elaborado por Richard Bronson, publicado con permiso (pinchar para ampliar)


El cuadro de texto de la izquierda es una reflexión desde una perspectiva obviamente liberal argumentando el papel perjudicial de la intervención pública (sus cifras sin duda merecerían investigación y reflexión aparte, pero nos centraremos en los BPA empresariales).

En los cuadros de texto de la derecha se dan datos sobre las tres últimas caídas. Además se muestra cómo las ratios PER están en niveles sorprendentemente altos. El significado de esos niveles es muy directo: iniciar un nuevo mercado alcista saludable desde un S&P500 en niveles de 800 es inverosímil.

Recordemos: los humanoides exageramos al alza y exageramos a la baja. Salvo que los beneficios se recuperen repentinamente por encima de previsiones de analistas (algo que tampoco es totalmente imposible), sería más razonable un análisis como el que hace D.Rosemberg de Merrill Lynch, comentado por John Mauldin en
Tiempo para darse un Baño de Realismo:

La semana pasada dije que las estimaciones "as reported" para 2009 en el S&P 500 irían a la baja. Cuando escribí aquel boletín, los beneficios 2008 habían caído a $29.57. Ahora han bajado hasta $28.60. Uno de mis analistas favoritos es David Rosenberg de Merrill Lynch. Ha recortado su pronóstico para los beneficios as reported 2009 hasta $28. Eso sitúa el PER del S&P500 en x30.

También proyecta beneficios "operativos" de $55 para 2010. Y, como escribe hoy:

"Para quienes buscan alguna referencia consoladora, al menos vamos a tener un mínimo más bajo desde el que rebotar. Aplicando un múltiplo típico de recesiones de x12 contra una estimación de beneficios de $55 implicaría un mínimo final de 666 en el S&P 500, probablemente para octubre si nuestra estimación del momento final de la recesión oficial es correcta".

Eso es un 20% de caída desde el cierre de hoy en 829. Eso no es lo que escucharán de sus gestores "bajistas" que desean que invierta en sus fondos mutuos y programas de gestión sólo-largos.

También señalé antes el problema con el resto del mundo. El 40% de los beneficios para el S&P 500 vienen de fuera de los USA. Es difícil ver cómo esos beneficios no se van a ver profundamente afectados. Permítanme reiterar mi constante aviso: este no es un mercado en el que comprar y mantener desde el nivel de hoy. Sencillamente es un entorno económico y de beneficios demasiado precario.

Dada la probable continuación de malas noticias desde valores financieros y consumidores junto con las deprimentes noticias sobre pérdidas bancarias que están por llegar, ¿por qué arriesgarse?
Escenarios

Pero mantener la postura bajista es casi consenso y un 20% no está ya tan lejos. Quizás va siendo oportuno esbozar posibles escenarios de evolución desde esos mínimos. A grandes rasgos, tendríamos:
  1. Un peor escenario que podría darse si no se ataja la hemorragia financiera ni las medidas de política fiscal funcionaran, abandonando la Ronda de Doha y en lugar de ello asistiendo a crecientes guerras comerciales proteccionistas. Un escenario obvio del que ya se están dando algunos síntomas.
  2. Una evolución débil y prolongada a la japonesa (la década de "Muddle Through" que Mauldin viene anticipando desde al menos 2003) sería otro escenario más o menos obvio.
  3. Una recuperación vigorosa tras hacer nuevos mínimos, en cambio, resulta algo bastante menos obvio, o al menos es una posibilidad que apenas aparece en el radar de la mayoría de analistas. Y sin embargo, no es totalmente inverosímil si se adoptaran medidas urgentes, enérgicas y eficaces. Precisamente por su valor contrario y minoritario vale la pena anotar algunas pistas en este sentido. Jeremy Siegel presenta una argumentación alcista basada igualmente en las series históricas de Shiller y en el hecho de que desde los 80 las empresas reparten menos dividendo. Un punto de vista que merece considerarse, especialmente en conjunción con las reflexiones del profesor del MIT Ricardo Caballero [1] [2]. En esencia, para que se desarrollara este escenario todo pasaría por erradicar enérgicamente la incertidumbre generalizada, antes de que los deterioros en la economía real y el comercio internacional sean ya irreversibles. Aún así, parece difícil seguir una ruta como esta mientras corporaciones y hogares no digieran mínimamente los recientes atracones de deuda. Recordemos que esta es una recesión de etiología financiera, o recesión de balances. Parece más razonable esperar un período débil según el escenario 2 pero, con suerte, más breve que la experiencia del 29 o la japonesa y del que podría preveerse.

Series Históricas de Robert Shiller(*)
Enlace a su página de Datos en Línea
Enlace a series históricas de datos (XLS)

Datos de Standard & Poors
Las últimas proyecciones de beneficios se obtienen de Standard & Poors

(hoja ESTIMATES&PE, serie "as reported").
Descarga de los datos S&P (XLS)

(*)
El profesor
Robert Shiller (U.de Yale) es bien conocido por los datos sobre confianza del consumidor y precios inmobiliarios.
  • En 1981 cuestiona la Hipótesis del Mercado Eficiente desde las finanzas conductuales (Behavioral Economics or finances), perspectiva que ganaría preeminencia tras el crash del 87.
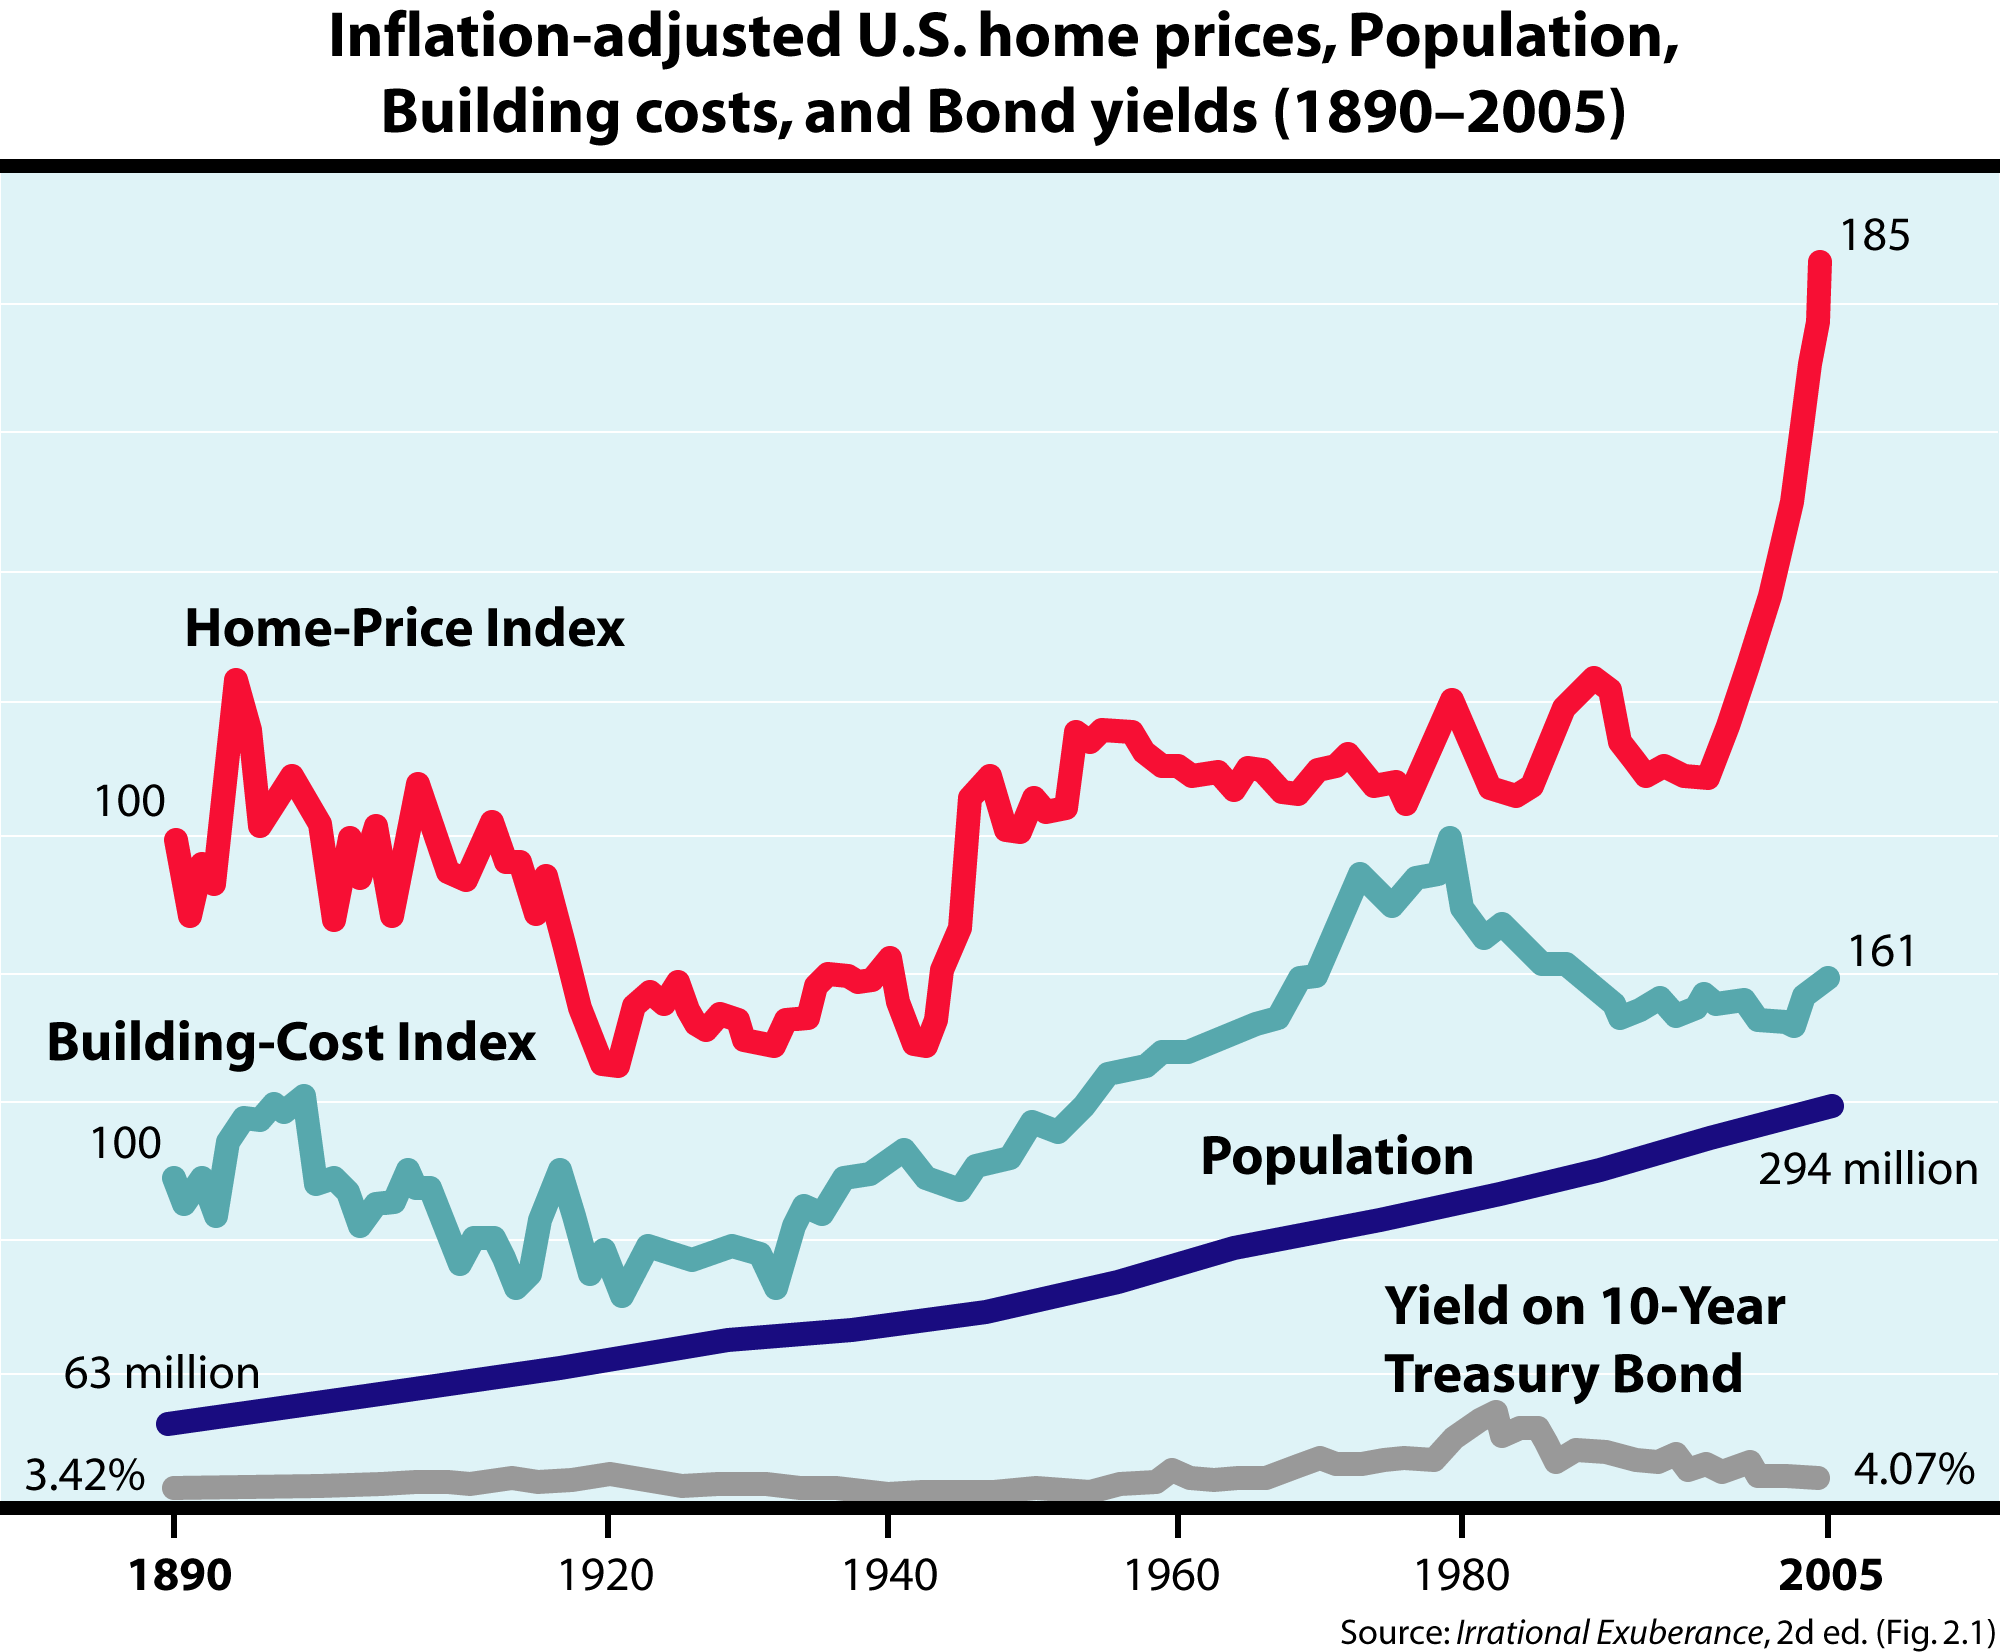
  • Su libro Exhuberancia Irracional advirtiendo sobre la burbuja en los precios bursátiles se publicó justamente en marzo de 2000 (techo en el Nasdaq).
  • En la segunda edición (2005) advertía sobre la burbuja inmobiliaria USA, que pincharía un año después. De aquel libro es esta ilustración de dominio público sobre la burbuja norteamericana:


Parece evidente que tras las burbujas inmobiliarias en USA, Reino Unido, España y otros lugares, incluso si se desarrollara el escenario 3 apuntado más arriba, el ladrillo quizás no sea la inversión estrella.


jueves, 12 de febrero de 2009

Deconstruyendo a Geithner

Nube de Palabras del Plan de Geithner. Barry Ritholz, The Big Picture

Paul Krugman ("El plan de Roscharch") y Blue Sun (en Marginal Revolution) dan versiones de la siguiente broma, al hilo de la conferencia de Geithner.
Pregunta:
¿Qué tienes si cruzas un Don de la Mafia con un semiótico?

Respuesta:
Un Padrino que te hace una oferta que no podrás descifrar

Igualmente, alguien me contó -no estoy seguro de si es chiste o anécdota real- el caso de unas oficinas en Cataluña de cierta empresa. Se supone que por despiste enviaron por fax a sus colegas en adalucía un soberbio informe... en catalán. Los andaluces, lógicamente, decidieron devolver la cortesía contestando en andaluz cerrado. Algo del estilo de:

"Quillo, noh já sío una jartá difísi entendé vuestro fá, pero..."

Pues eso. "Geithner, quillo, noh já sío una jartá difísi dentendé" el plan ese tuyo para los bancos.

Tras consultar varias fuentes igual de asombradas, por fin nos pareció que Brad DeLong había extraído unas primeras conclusiones que podrían tener sentido.


Brad DeLong
Breves Notas sobre el Plan de Rescate Financiero de Geithner.

Seleccionamos los puntos que parecen más relevantes:
  • Se le llama el Plan Geithner, no el Plan Obama, distanciando así al presidente de la propuesta

  • Lo cual se ve reforzado por las filtraciones de Axelrod a Labaton y Andrews [reporteros del NYTimes] pintando a Geithner como el amante superviviente de Wall Street... y la persona a la que culpar si las cosas se tuercen.

  • No es nuevo dinero, sólo es la segunda parte del TARP del pasado otoño: $350 mil Mills.

  • Es un intento de aplancar el dinero TARP -via la Fed y el sector privado- tanto como sea posible.

  • Pero Geithner dijo esto no es todo, que si el dinero TARP se gasta y si los bancos aún así no pasan sus pruebas de resistencia [stress tests], ¿entonces qué?...

  • El plan no cierra la puerta a un posible modelo sueco [nacionalización de los grandes bancos], en lugar de ello es un intento de usar el dinero TARP para evitar la necesidad de adoptar el modelo sueco.


A Krugman también le ha sío una jartá difísi entenderlo, pero considera que el discurso de Geithner podría ser un "caballo de Troya" preparando el terreno a una posible nacionalización.

Por cierto, haciendo un inciso: los pajaritos lo hacen, las abejas lo hacen, los suecos lo hacen, los españoles lo hacen... los estadounidenses no lo hacen. Bueno, sí lo hacen pero lo llaman de otra manera (Receivership). De hecho, todo el problema se centra en los cuatro grandes bancos, porque varios bancos regionales USA ya han quedado en "Receivership".


Nouriel Roubini descifra algo bastante parececido, o al menos consistente con los anteriores:

Es hora de nacionalizar los sistemas bancarios insolventes
RGE - Monitor

De modo que ¿porqué el gobierno USA está demorando y evitando hacer lo correcto, es decir, hacerse cargo de os bancos insolventes? Hay dos motivos. Primero, aún hay una pequeña esperanza y una pequeña probabilidad de que la economía se recuperará antes de lo esperado [...] Segundo, hacerse cargo de los bancos -llámese nacionalización o, de manera políticamente más correcta, "receivership"- es una acción radical que requiere que la mayoría de los bancos estén claramente en una situación obvia e inaceptablemente insolvente. Hoy Citi y Bank of America parecen obviamente cerca de la insolvencia y preparados para ello, pero JPMorgan y Wells Fargo aún no. Sin embargo [...] en cuestión de seis a doce meses, incluso JPMorgan y Wells probablemente quedarán cercanos a la insolvencia.

Desperdiciar otros 6-12 meses para hacer lo correcto puede ser un error, pero las restricciones políticas que enfrenta la nueva administración -y un resto de pequeña probabilidad de que la estrategia actual pueda funcionar por algún milagro o golpe de suerte- sugieren que hay que agotar el Plan A antes de pasar al Plan N. Desperdiciar otros 6-12 meses supone el riesgo de convertir una recesión en "U" en una recesión en "L" cercana a una depresión, pero en el momento presente el Plan N no es políticamente factible.

Sin embargo, con el gobierno forzando a Citi a desprenderse de sus unidades/activos y con el gobierno iniciando "pruebas de resistencia" [stress tests] para averiguar qué instituciones están tan masivamente infracapitalizadas que necesitan ser tomadas a cargo del FDIC, la administración está poniendo en práctica los pasos para una eventual y necesaria nacionalización de los bancos insolventes.

Puede esperarse un camino similar [...] en otros países, como el Reino Unido. [...La respuesta negativa del mercado a Geithner se debe a que...] se esperaba un plan más claro, pero también un plan que rescataría a los accionistas y los acreedores de bancos insolventes.

Si es así, entonces el mercado quiere un viaje gratis que no puede ser.

Pero no se puede decir así de claro. La "derecha" no lo aceptaría ahora, y la "izquierda" tampoco aceptaría aparecer como un ogro ansioso de nacionalizar empresas.

Supone correr un riesgo enorme. Pero las cosas como son.

Hacienda somos todos. Y los políticos... los políticos también somos todos.


lunes, 9 de febrero de 2009

Simplificando

Como sabemos, todos nos enfrentamos antes o después a las eternas preguntas trascendentales:
  • ¿de donde venimos?
  • ¿adonde vamos?
Y finalmente la más importante de todas...
  • ¿habrá cajeros automáticos allá? ¿y cómo funcionarán?

Sospecho que Forges ha filosofado profundamente sobre el particular.


Forges, El País 7-oct-08 - Beaucoup de chistes en www.forges.com
(C) Prisa.com para uso comercial

Simplificar la realidad tiene sus riesgos. Complicarla y enredarla también. Puesto que la masa y complejidad de información sobre la situación económica -no siempre fiable, como uno va descubriendo con el tiempo- tiende a ser desbordante, procedamos pues a pecar por el lado de la simplificación.

Recapitulando, ¿cual es el problema?:
  1. Una crisis en la economía financiera...
  2. ...que se extiende a la economía real
Y eso es todo.


Y recapitulando, ¿cuales son las soluciones?
  1. Saneas y recapitalizas la economía financiera...
  2. ... e impulsas la economía real
Y eso es todo.


Así planteado, recuerda un poco los "cuelgues" de ordenador: en caso de cuelgue, reiniciar finanzas, reiniciar actividad, recuperar lo que se pueda y a seguir produciendo. Y en este nivel de abstracción, esto es lo que hay, eso es todo.

Recapitulando, ¿por qué molestarse, en fin, en investigar todo esto?
  • Bien, hay un interés puramente intrínseco, curiosidad intelectual por comprender acontecimientos históricos y el mundo en que vivimos
  • Y también puede haber un interés más "extrínseco", a saber: si consigues definir a qué se parecerían las medidas realmente convincentes, las que pueden resolver y poner suelo a la crisis, entonces puedes organizar tu estrategia de inversión de acuerdo con ese conocimiento.
Se puede considerar este segundo punto como una forma de "análisis fundamental" con la que contrastar otras herramientas de análisis.


(Algo así como: "dígame qué decisiones están tomando los gobiernos sobre esos dos puntos y yo le diré si su "doble suelo", su "climax de ventas 90%-90%", sus indicadores de sobreventa, sus PER adelantados etc son más fiables o menos fiables").

Es decir, en teoría podríamos situarnos mejor en el mapa si:
  1. definimos cuales serían las "respuestas correctas" a la crisis financiera/real (criterios), y
  2. valoramos si los gobiernos se están acercando o alejando de las mismas (evaluación)
En buena parte, definir los criterios depende de la propia visión del mundo y la economía.

P.ej., si alguien cree seriamente en las tesis libertarias-austriacas-liquidacionistas, entonces lo que están haciendo los gobiernos nos conduce a la depresión económica más total. Porque para estos cualquier intervención pública siempre es a peor, lo mejor es no hacer nada, dar tiempo al libre mercado para que resuelva todo. En consecuencia, quien crea en esta perspectiva supongo que debería recurrir ya mismo al recurso último . El que cualquiera tenemos disponible en caso de fin de la civilización tal y como la conocemos. Esto es: ir mirando alguna parcelita fácilmente defendible y difícilmente accesible.

Ni que decir tiene, en este blog evaluamos la situación más bien desde lo que sería una realpolitik económica de consenso. Una perspectiva que esencialmente viene a ser la misma para la Fed, el BCE, el gobierno chino y prácticamente cualquier otra autoridad. Un punto de vista que asume:
  • para empezar, que se puede y se debe hacer algo; por cierto que resulta francamente curioso que la economía sea el único campo de actividad humana donde se defiende la actitud liberal radical, "no hagáis nada nunca, dejad siempre que la Naturaleza lo resuelva todo ella sola". En cualquier otro campo,esa es sólo una opción ocasional. Habitualmente se espera una "negociación" entre el humanoide y sus circunstancias.
  • en segundo lugar, sopesa las herramientas disponibles desde un punto de vista técnico y empírico, en lugar de usar argumentos ideo-lógicos (con frecuencia, más "ideo" que "lógicos")
  • en tercer lugar, específicamente, no se considera el "gasto público keynesiano" como algún diabólico invento bolchevique sino como una "medicina" más del vademecum; medicina que como todas las demás tiene sus indicaciones, contraindicaciones, modo de administración, efectos secundarios y demás.
Dicho todo lo cual: podríamos intentar evaluar detalladamente las medidas que se han ido adoptando hasta ahora, pero resultaría un tanto largo y complejo.

Y habíamos decidido ser pecadores simples.

Así que en lugar de ello haremos una evaluación global resumida. Y sería algo así como

"Progresa con ciertas dificultades; hablar con el tutor"

Si aceptamos esta evaluación del progreso hasta ahora, ¿donde nos deja esto con respecto a los mercados de valores, por ejemplo? Pues podríamos decir que esto es:
  • insuficiente para poner suelo final a la crisis
  • suficiente para, en ausencia de novedades graves, propiciar otro "inesperado" movimiento alcista, el cual:
    • probablemente agotaría el movimiento alcista desde los mínimos de oct-nov
    • sería el "movimiento ilógico" más lógico. Como dijo Granville, "Cuando algo es obvio para el público, obviamente es erróneo". Según el panorama macroeconómico lo racional sería bajar. (P.ej. ¡Por primera vez en la historia las empresas SP500 han dado resultados trimestrales negativos!) Por tanto, lo esperable es que la actual consolidación se rompa a la baja, y por tanto hay muchas papeletas para que el mercado haga justamente lo contrario
    • Dicho de otro modo, si finalmente rompe directamente por debajo, entonces vamos a tener motivos serios para preocuparnos
    • la justificación "racional" de un nuevo tramo de subida sería que los planes para "bancos tóxicos" y los "estímulos fiscales" adoptados hasta ahora han reducido notablemente la incertidumbre e inician la recuperación
Todo bonito y bien en esa justificación "racional". Sólo que nos parece que una evaluación más sobria y que todavía justifica la vigencia del ciclo bajista sería la siguiente:

  • que hasta el momento las medidas financieras, particularmente en USA, parecen poco decididas, sanean poco, no parece que vayan a dar confianza definitiva (aquí nos basamos en los precedentes históricos de 124 crisis estudiadas por el FMI). Desde luego otros observadores (ej. Yves Smith o Krugman) valoran los forcejeos financieros norteamericanos en términos bastante más irritados. Aunque en el caso británico se haya especulado con medidas más enérgicas, en general no parece que sobre este punto haya grandes diferencias en Europa.
  • que hasta el momento los estímulos a la economía parecen potentes pero prometen más de lo que son (aquí seguimos los siguientes análisis: Paul Krugman sobre el actual estímulo fiscal USA, Forbes sobre el actual estímulo fiscal chino, Posen 1998 y Kuttner y Posen 2002 sobre política fiscal en los 90 en Japón, FMI (Dic-08) sobre políticas fiscales en general).


Eppur si muove.

Y sin embargo, hay algún progreso. También hemos detectado algunos indicios de que en uno o ambos puntos se podrían acabar adoptando medidas más resolutivas en el futuro próximo.

Si alguien averigua lo de los cajeros automáticos, por favor que nos lo cuente a todos, gracias.

Destrucción de empleo USA

Anda circulando por ahí este gráfico de la oficina de la portavoz Nancy Pelosi:


La línea verde es la destrucción de empleo actual frente a 2000 (roja) y 1990 (azul).

Ese gráfico que contrasta con este otro, de la Fed de Minneapolis, que publicamos en entrada anterior [*].


El primero está en cifras absolutas, el segundo en porcentaje. Sospecho que en el segundo debe estar confirmándose ese "cruce de la media" bajista.

En la época Greenspan quizás se pasaron bajando tipos. Había recesión, en Japón una recesión deflacionaria, el temor a la Gran Depresión flotaba en el ambiente en USA y el IPC subestimaba la inflación.

Entonces quizás se pasaron, y ahora hay riesgo de que se queden cortos, según se van viendo recortes a un estímulo fiscal que ya de por sí no iba muy sobrado.

martes, 3 de febrero de 2009

Japón 2009 rivaliza con EE.UU. 1929

Indice de Producción Industrial y Ratio de Inventarios en Japón
Fuente: METI (XLS) Ministerio de Economía, Comercio e Industria japonés


Gráficos: pinchar para ampliar

La magnitud de la caída interanual puede variar según se use el índice original o el ajustado por estacionalidad (en enero el METI da -20,6% en el índice original).

En cualquier caso, la contracción podría constituir la peor caída
en producción industrial registrada jamás en cualquier país industrializado, incluyendo la Gran Depresión. Sólo en los últimos cuatro meses ha cubierto la mitad de la caída total en producción industrial en Estados Unidos en 1929... ¡durante tres años!.

Fuente: Alfred(R), Reserva Federal de St.Louis

Mientras tanto, el cruce ponderado del yen es quizás la divisa más fuerte del mundo. Lo cual empeora aún más la perspectiva para una economía tan dependiente de las exportaciones.

JPY - Yen (velas japonesas)
USD - US$ (línea superpuesta)
EUR - Euro (línea inferior)
Copyright ©1999-2008 by StockCharts.com Inc., Redmond Washington. All rights reserved.

De hecho, la contracción observada probablemente no recoge aún la subida de la divisa debido a que ésta se manifiesta en las exportaciones con grandes retardos. Entretanto, con los tipos de interés prácticamente a cero, la capacidad de maniobra del Bank of Japan se ve muy mermada.

En cuanto a la economía financiera, los bancos japoneses se han mantenido bastante al margen de las titulizaciones anglosajonas. Pero tienen importantes participaciones industriales y con esta contracción sus balances también pierden solidez.


Enlaces relacionados
Naked Capitalism 2-feb-09 "Veneroso: Japan on the Edge of the Abyss"
Bourning Markets 25-oct-08 "Requiem por el carry-trade"

Apture


Want this badge?